
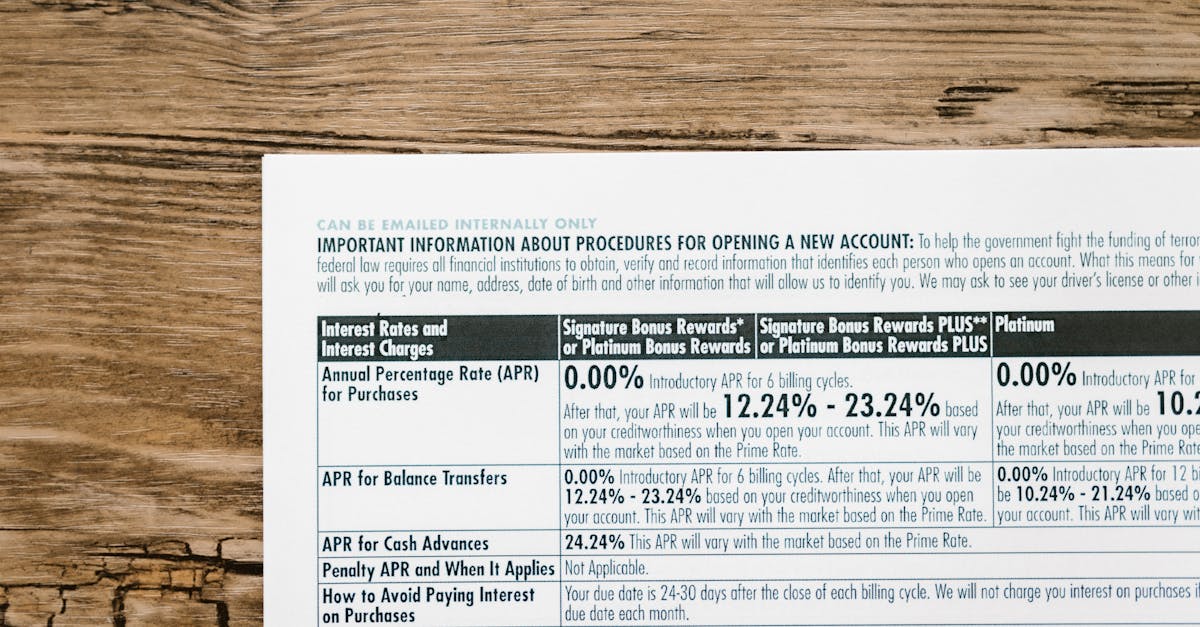
Bankaların Kredi Başvuru Faiz Oranları Karşılaştırması
Güncel bankaların kredi başvuru faiz oranları; TCMB politikaları, banka likiditesi ve bireysel kredi skoru doğrultusunda şekillenir. En hesaplı finansman için sadece ana faize değil, masrafları içeren yıllık maliyet oranına bakılmalıdır. Rota Kredi gibi uzman platformlar üzerinden profil analizi yaptırmak, bütçenize en uygun seçeneği belirleyerek kredi onay ihtimalinizi ve finansal verimliliğinizi artırmanın en etkili yoludur.
Günümüz ekonomik koşullarında finansal okuryazarlık, doğru kredi ürününe ulaşmanın en temel anahtarıdır. Bankalar, risk primlerini her müşteri için farklı hesapladığından, bir kişi için en uygun olan oran bir diğeri için geçerli olmayabilir. Bu nedenle, genel piyasa verilerini takip ederken aynı zamanda kişisel kredi skorunuzun bu oranları nasıl şekillendirdiğini anlamanız hayati önem taşır. Rota Kredi olarak bizler, kullanıcılarımızın sadece kredi bulmalarını değil, aynı zamanda finansal geleceklerini doğru yönetmelerini hedefliyoruz.
Kredi başvurusu yapmadan önce piyasadaki tüm seçenekleri değerlendirmek, toplam geri ödeme miktarında on binlerce liralık tasarruf sağlayabilir. Özellikle yüksek tutarlı ihtiyaç kredileri veya konut kredilerinde, faiz oranındaki 0,10’luk bir fark bile uzun vadede bütçenizde büyük bir rahatlama yaratır. Bu içerikte, faiz oranlarının nasıl belirlendiğinden kredi notunuzu nasıl yükseltebileceğinize kadar tüm detayları bulacaksınız.
Kredi Faiz Oranları Nasıl Belirlenir?
Bankaların kredi ürünleri için belirlediği faiz oranları, temelde fonlama maliyetlerine dayanır. Bir banka, mevduat sahiplerine ödediği faiz ile kredi kullananlardan aldığı faiz arasındaki farktan kar elde eder. Ancak bu süreç göründüğünden çok daha karmaşıktır. Türkiye Cumhuriyet Merkez Bankası tarafından alınan faiz kararları, bankaların borçlanma maliyetlerini doğrudan etkileyerek bireysel ve ticari kredilere yansır.
Enflasyon beklentileri de faiz oranlarının belirlenmesinde kritik bir rol oynar. Eğer piyasada gelecekte enflasyonun yükseleceğine dair güçlü bir beklenti varsa, bankalar uzun vadeli kredilerde risklerini minimize etmek adına faiz oranlarını yukarı yönlü revize ederler. Bu durum, tüketicilerin daha yüksek maliyetlerle karşılaşmasına neden olur. Ekonomik istikrarın sağlandığı dönemlerde ise rekabet artar ve faiz oranlarında düşüş gözlemlenir.
Bankaların kendi iç stratejileri de bankaların kredi başvuru faiz oranları üzerinde belirleyicidir. Bazı dönemlerde bankalar belirli bir sektöre veya müşteri grubuna odaklanarak o alanda pazar payı kazanmak için daha düşük faizli kampanyalar düzenleyebilir. Örneğin, bir banka konut kredilerinde büyüme hedefliyorsa, diğer bankalara göre daha rekabetçi oranlar sunarak müşteri çekmeye çalışır. Bu fırsatları yakalamak için piyasayı sürekli takip etmek gerekir.
Politika Faizinin Etkisi
Merkez Bankası'nın politika faizi, piyasadaki tüm faiz türleri için bir gösterge niteliğindedir. Politika faizi arttığında, bankaların kaynak maliyeti artar ve bu durum doğrudan tüketici kredilerine yansıtılır. Tersine, faiz indirimleri genellikle kredi faizlerinde bir gevşeme yaratır, ancak bu yansıma her zaman anlık olmayabilir. Bankalar, piyasadaki risk algısına göre bu indirimleri kademeli olarak uygularlar.
En Uygun Kredi İçin Nelere Dikkat Edilmeli?
En uygun krediyi bulmak, sadece en düşük faiz oranına sahip bankayı seçmekten daha fazlasıdır. Çoğu zaman düşük faizli görünen krediler, yüksek dosya masrafları veya zorunlu hayat sigortası primleri ile aslında daha maliyetli hale gelebilir. Bu noktada devreye Yıllık Maliyet Oranı (YMO) girer. YMO, kredinin tüm masraflar dahil gerçek maliyetini gösteren en dürüst veridir.
Kredi vadesi seçimi de toplam maliyeti doğrudan etkiler. Vade uzadıkça aylık taksitler düşse de, bankaya ödenecek toplam faiz miktarı katlanarak artar. Bütçenizi zorlamayacak en kısa vadeyi seçmek, finansal açıdan en mantıklı karardır. Rota Kredi danışmanları, gelir-gider dengenizi analiz ederek sizin için en optimal vade ve taksit tutarını belirlemenize yardımcı olur.
Başvuru yapmadan önce bankaların sunduğu yan ürünleri de incelemelisiniz. Bazı bankalar, maaşınızı kendilerine taşımanız veya otomatik ödeme talimatı vermeniz durumunda faiz oranlarında indirim yapabilir. Bu tür çapraz satış stratejileri, bilinçli bir tüketici için avantajlı bir pazarlık unsuru olabilir. Finansal profilinizi doğru analiz ederek bu fırsatları değerlendirmek, kredi maliyetinizi minimize etmenin en etkili yoludur.
Sigorta ve Ek Masraflar
Kredi hayat sigortası, beklenmedik durumlarda borcun kapanmasını sağlayan bir güvencedir. Ancak bu sigortanın primi, yaşınıza ve kredi tutarına göre değişkenlik gösterir. Bazı bankalar dışarıdan yaptırılan sigortaları kabul etmeyebilir veya kabul etse de faiz oranını yükseltebilir. Bu detayları başvuru aşamasında netleştirmeniz, sonradan çıkacak sürpriz masrafların önüne geçer.
Bankaların Kredi Başvuru Faiz Oranları Neden Değişir?
Piyasadaki bankaların kredi başvuru faiz oranları dinamik bir yapıya sahiptir ve bazen günlük olarak bile güncellenebilir. Bunun en büyük sebebi, küresel ve yerel piyasalardaki likidite akışıdır. Döviz kurlarındaki hareketlilik, tahvil faizleri ve uluslararası kredi derecelendirme kuruluşlarının Türkiye hakkındaki raporları, bankaların borçlanma iştahını ve dolayısıyla sundukları oranları etkiler.
Bankaların mevduat toplama hedefleri de kredi oranlarını etkileyen gizli bir faktördür. Eğer bir bankanın kredi/mevduat oranı belirli bir seviyenin üzerine çıktıysa, yeni kredi vermek konusunda daha isteksiz davranabilir ve oranlarını yükseltebilir. Tam tersi durumda, kredi hacmini genişletmek isteyen bir banka, piyasa ortalamasının altında oranlar sunarak agresif bir büyüme stratejisi izleyebilir.
Müşteri segmentasyonu da oranların değişmesinde rol oynar. Bankalar, 'prime' olarak adlandırdıkları, düzenli geliri olan ve ödeme geçmişi kusursuz müşterilere özel indirimli oranlar sunar. Riskli grupta yer alan müşteriler için ise risk primi eklenerek daha yüksek faiz oranları uygulanır. Bu durum, finansal profilinizin banka nezdindeki değerini bilmenizin neden bu kadar önemli olduğunu kanıtlar.
Kampanya Dönemleri
Bayramlar, yılbaşı veya okula dönüş gibi özel dönemlerde bankalar genellikle ihtiyaç kredisi kampanyaları düzenler. Bu dönemlerde faiz oranları düşebilir veya ödemesiz dönem seçenekleri sunulabilir. Ancak bu kampanyaların şartlarını dikkatlice okumak gerekir; bazen düşük faiz sadece belirli bir tutar ve vade aralığı için geçerli olabilir.
Kredi Notu Faiz Oranlarını Nasıl Etkiler?
Kredi notu, bir bireyin finansal geçmişinin sayısal bir özetidir ve bankalar için en önemli risk göstergesidir. Findeks kredi notunuz ne kadar yüksekse, bankaların size sunduğu faiz oranları o kadar düşük olur. Yüksek bir skor, bankaya 'bu müşteri borcuna sadıktır' mesajı verir ve banka bu güven karşılığında risk primini düşürerek size daha avantajlı teklifler sunar.
Düşük kredi notuna sahip bireyler için ise süreç daha zorludur. Bankalar ya başvuruyu tamamen reddeder ya da çok yüksek faiz oranları teklif eder. Bu noktada Rota Kredi devreye girerek, kredi notu düşük olan kullanıcılar için not yükseltme programları ve finansal iyileştirme stratejileri sunar. Kredi notunuzu sadece birkaç ay içinde doğru adımlarla yükseltmeniz mümkündür.
Kredi notunu etkileyen en önemli faktörler; ödeme düzeni, mevcut borçluluk oranı ve yeni kredi arayışlarıdır. Sürekli farklı bankalara başvuru yapmak, 'kredi arayışında olan riskli müşteri' imajı yaratarak notunuzu düşürebilir. Bunun yerine, onay ihtimalinizin en yüksek olduğu bankaya, doğru zamanda başvuru yapmak en sağlıklı yöntemdir. Profesyonel bir danışmanlık, bu hatalardan kaçınmanızı sağlar.
Kredi Notu Nasıl Sorgulanır?
Kredi notunuzu Findeks üzerinden veya bankaların mobil uygulamalarından kolayca öğrenebilirsiniz. Ancak sadece puanı bilmek yeterli değildir. Puanınızı oluşturan alt detayları, hangi borcun notunuzu aşağı çektiğini veya hangi limitin limit aşımına neden olduğunu analiz etmek, finansal iyileşme sürecinin ilk adımıdır.
Borç Kapatma Kredisi Faiz Oranları Avantajlı mı?
Birden fazla bankaya olan borçları tek bir çatı altında toplamak, hem takip kolaylığı sağlar hem de toplam faiz yükünü azaltabilir. Borç kapatma kredisi, mevcut yüksek faizli borçlarınızı daha uygun oranlı tek bir kredi ile tasfiye etmenizi sağlar. Bu yöntem, aylık taksit tutarınızı düşürerek nakit akışınızı rahatlatmanın en etkili yollarından biridir.
Borç kapatma kredilerinde bankaların kredi başvuru faiz oranları, genellikle standart ihtiyaç kredilerine göre biraz daha farklılık gösterebilir. Bankalar, müşterinin tüm borçlarını üstlenerek riski tek bir noktada topladıkları için, müşterinin ödeme kapasitesini çok daha titiz bir şekilde incelerler. Eğer finansal profiliniz güçlüyse, yapılandırma kapsamında çok avantajlı oranlar almanız mümkündür.
Bu tür kredilerde dikkat edilmesi gereken en önemli husus, yeni kredinin vadesidir. Borçları birleştirirken vadeyi çok fazla uzatmak, aylık taksiti düşürse de toplamda ödenecek faizi artırabilir. Rota Kredi'nin borç yapılandırma uzmanları, mevcut borçlarınızın faiz oranları ile yeni teklifleri karşılaştırarak gerçekten tasarruf edip etmeyeceğinizi somut verilerle ortaya koyar.
Finansal Başarı İçin Pratik İpuçları
Kredi dünyasında doğru adımlar atmak ve maliyetleri düşürmek için aşağıdaki stratejileri uygulayabilirsiniz:
- Kredi Notunuzu Takip Edin: Başvuru yapmadan en az 3 ay önce notunuzu kontrol edin ve varsa gecikmiş ödemelerinizi tamamlayın.
- Yıllık Maliyet Oranına Bakın: Sadece faiz oranına değil, sigorta ve masraflar dahil toplam maliyete odaklanın.
- Gelir Belgesi Hazırlığı: Ek gelirlerinizi (kira, prim vb.) belgeleyerek bankaya sunmak, limitinizi ve onay şansınızı artırabilir.
- Tek Bir Bankaya Odaklanmayın: Farklı bankaların tekliflerini karşılaştırın ancak her yere aynı anda resmi başvuru yapmaktan kaçının.
- Otomatik Ödeme Talimatı Verin: Faturalarınız için vereceğiniz talimatlar kredi notunuza küçük ama pozitif etkiler sağlar.
- Borç/Limit Oranını Düşürün: Kredi kartı limitlerinizin tamamını kullanmak yerine, %50'nin altında kalmaya özen gösterin.
- Profesyonel Destek Alın: Karmaşık finansal durumlarda bir uzmana danışmak, yanlış kararlar vermenizi önler.
Sıkça Sorulan Sorular
En düşük kredi faiz oranı hangi bankada?
Faiz oranları piyasa koşullarına göre sürekli değişmektedir. En düşük oranı bulmak için güncel karşılaştırma araçlarını kullanmalı ve kredi notunuza özel sunulan teklifleri değerlendirmelisiniz.
Kredi başvurusu yapmak kredi notunu düşürür mü?
Kısa süre içinde çok sayıda bankaya yapılan resmi başvurular kredi notunu olumsuz etkileyebilir. Ancak ön onaylı teklifleri incelemek veya danışmanlık almak notunuzu düşürmez.
Kredi notu düşük olanlar kredi alabilir mi?
Evet, ancak bu durumda faiz oranları daha yüksek olabilir veya kefil/teminat istenebilir. Rota Kredi, bu durumdaki kullanıcılar için özel iyileştirme programları sunmaktadır.
Dosya masrafı iadesi alınabilir mi?
Yasal düzenlemelere göre bankalar belirli oranlarda dosya masrafı talep edebilir. Ancak haksız alınan veya limitleri aşan masraflar için Tüketici Hakem Heyeti'ne başvurulabilir.
Sonuç ve Öneriler
Sonuç olarak, bankaların kredi başvuru faiz oranları sadece ekonomik bir veri değil, aynı zamanda sizin finansal itibarınızın bir yansımasıdır. En uygun krediye ulaşmak, sabır ve doğru strateji gerektiren bir süreçtir. Piyasadaki değişkenleri anlamak, yıllık maliyet oranlarını doğru analiz etmek ve her şeyden önemlisi kredi notunuzu yönetmek, sizi finansal hedeflerinize bir adım daha yaklaştıracaktır.
Rota Kredi olarak sunduğumuz kredi güven raporu ve finansal danışmanlık hizmetleri ile kullanıcılarımızın bu karmaşık süreçte yollarını bulmalarını sağlıyoruz. Unutmayın, en iyi kredi en düşük faizli olan değil, sizin ödeme kapasitenize ve ihtiyaçlarınıza en uygun olandır. Finansal pusulanızı doğru yöne çevirmek ve geleceğinizi güvence altına almak için uzman ekibimizle her zaman yanınızdayız. Daha fazla bilgi ve kişisel analiziniz için web sitemizi ziyaret edebilir, finansal sağlığınızı hemen bugün iyileştirmeye başlayabilirsiniz.



